24/7 Unfallhilfe 0157 30 25 39 54
Über 100 geprüfte Sachverständige deutschlandweit · info@ihre-kfz-gutachter.com


Startseite › Ratgeber › Versicherungsgutachter ablehnen
Versicherungsgutachter ablehnen: Ihr Recht auf freie Wahl.
Kurz nach dem Unfall meldet sich die gegnerische Versicherung und bietet einen eigenen Gutachter an. Das klingt bequem – kann Sie aber viel Geld kosten. Bei einem unverschuldeten Unfall wählen Sie Ihren Sachverständigen selbst. Hier erfahren Sie, warum sich das lohnt.
Lieber schreiben? Fotos per WhatsApp senden
Freie Gutachterwahl · Versicherungsgutachter · Unabhängiger Sachverständiger · Haftpflichtschaden · Kaskoschaden · Kürzungen · Bagatellgrenze · Gegengutachten ·
Freie Gutachterwahl: Ihr gutes Recht
Nach einem unverschuldeten Unfall müssen Sie so gestellt werden, als wäre nichts passiert (§ 249 BGB). Dazu gehört eine unabhängige Feststellung des Schadens. Liegt der Schaden über der Bagatellgrenze von rund 750 Euro, dürfen Sie einen Sachverständigen Ihrer Wahl beauftragen – die gegnerische Haftpflichtversicherung muss ihn bezahlen.
Die Versicherung darf Ihnen keinen Gutachter vorschreiben. Trotzdem versuchen viele, Geschädigte mit einem „schnellen Service“ davon abzuhalten. Der Grund ist einfach: Ein unabhängiges Gutachten bildet den Schaden vollständig ab – und fällt deshalb oft höher aus.

Aufgerissener Heckstoßfänger: Ein unabhängiges Gutachten erfasst auch, was dahinter liegt.
Nein.
Pflicht?
Müssen Sie den Gutachter der Versicherung akzeptieren?
Bei einem Haftpflichtschaden nicht. Sie dürfen den Termin mit dem Versicherungsgutachter ablehnen und einen eigenen, unabhängigen Sachverständigen beauftragen.
Anders beim Kaskoschaden: Dort darf Ihre eigene Versicherung nach den Vertragsbedingungen meist einen Gutachter bestimmen. Sind Sie mit dessen Ergebnis nicht einverstanden, hilft das Sachverständigenverfahren.
Wo gekürzt wird
Hier setzen Versicherungsgutachter häufig den Rotstift an
Der Gutachter der Versicherung arbeitet in deren Auftrag. Das zeigt sich oft an diesen Stellen:
01
Stundensätze
Statt der Sätze einer Markenwerkstatt werden günstigere freie Werkstätten angesetzt – bei jungen oder scheckheftgepflegten Autos meist unzulässig.
05
Totalschaden
Der Restwert wird hoch, der Wiederbeschaffungswert niedrig angesetzt.
06
Versteckte Schäden
Schäden hinter Verkleidungen oder an der Elektronik werden nicht erfasst.
Typische Sätze
So versuchen Versicherungen, Sie abzuhalten
Wer die typischen Argumente kennt, kann gelassen reagieren:
„Ein Kostenvoranschlag reicht“
Nur bei echten Kleinstschäden ohne Lack- oder Technikschaden kann ein Kostenvoranschlag genügen – deshalb lassen Sie den Schaden erst prüfen. Ein Kostenvoranschlag enthält weder Wertminderung noch Nutzungsausfall.
„Unsere Partnerwerkstatt macht das“
Partnerwerkstätten arbeiten zu Konditionen der Versicherung. Sie haben die freie Werkstattwahl.
„Ein Anwalt ist nicht nötig“
Bei einem unverschuldeten Unfall dürfen Sie sich anwaltlich vertreten lassen – auf Kosten der Gegenseite.
~750 €
Bagatellgrenze: darüber zahlt der Gegner Ihr Gutachten
§ 249
BGB: Sie müssen so gestellt werden, als wäre nichts passiert
24 Std.
bis das Gutachten meist vorliegt
0 €
Vorleistung mit Zahlungsanweisung
Wenn die Versicherung Ihr Gutachten anzweifelt
Es kommt vor, dass die gegnerische Versicherung das unabhängige Gutachten nicht akzeptiert oder einzelne Positionen kürzt. Dann widerspricht Ihr Anwalt schriftlich und fordert die Regulierung auf Basis des Gutachtens. Häufig legt die Versicherung einen eigenen Prüfbericht vor – der ersetzt aber kein Gutachten am Fahrzeug.
Bleibt die Versicherung bei ihrer Haltung, entscheidet im Streitfall das Gericht, das einen eigenen Sachverständigen bestellen kann. Ein sauber dokumentiertes Gutachten mit Fotos, Messungen und nachvollziehbarer Kalkulation ist dafür die beste Grundlage. Wichtig: Lassen Sie das Fahrzeug nicht reparieren, bevor es begutachtet wurde.
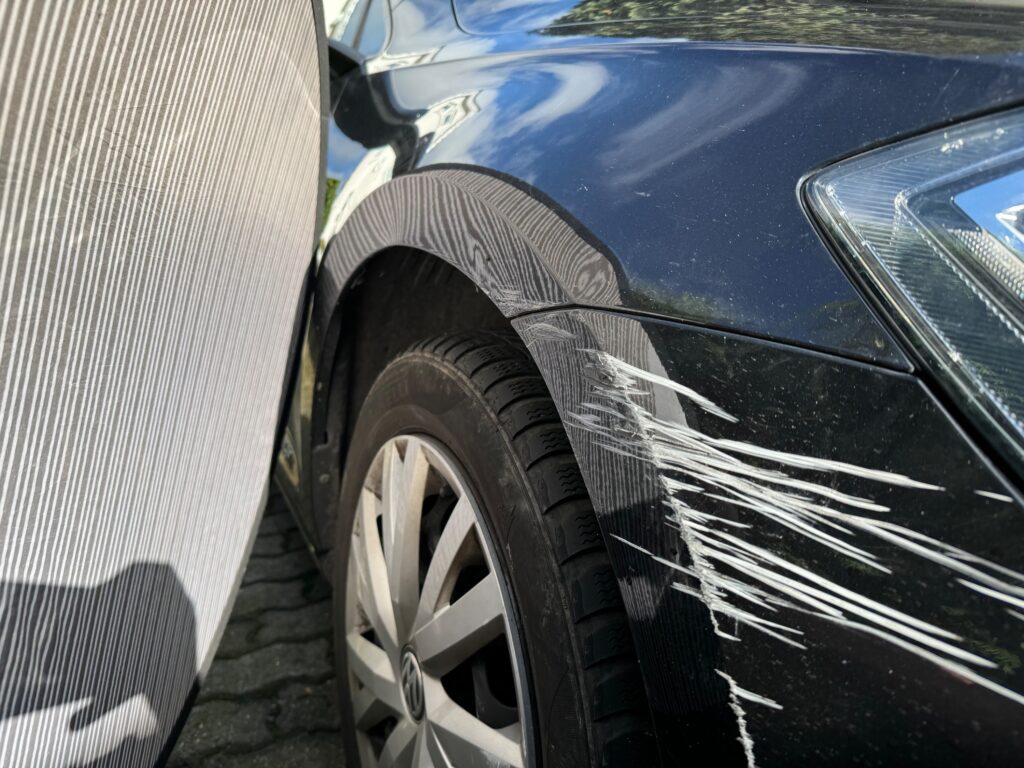
Dellensegel am Kotflügel: Eine sorgfältige Begutachtung macht auch kleine Verformungen sichtbar.
Checkliste: Versicherungsgutachter ablehnen
So gehen Sie nach einem unverschuldeten Unfall vor:
Rufen Sie uns direkt nach dem Unfall an – wir kommen zu Ihrem Fahrzeug und erstellen das Gutachten meist innerhalb von 24 Stunden.
01
Beweise sichern: Fotos, Daten des Unfallgegners, Zeugen.
02
Eigenen Sachverständigen beauftragen – nicht auf den Anruf der Versicherung warten.
03
Termin des Versicherungsgutachters höflich ablehnen.
04
Anrufe der Versicherung an Gutachter und Anwalt verweisen.
05
Nicht vor der Begutachtung reparieren lassen.
Das sagen unsere Kunden
Echte Google-Bewertungen von Menschen, die nach einem Unfall ein Gutachten bei uns erstellen ließen.
Termin für Ihr Unfallgutachten buchen
Wählen Sie Tag und Uhrzeit und nennen Sie uns, wo Ihr Fahrzeug steht. Die Bestätigung kommt per E-Mail.
Begutachtung vor Ort – bei Ihnen zu Hause, bei der Arbeit oder in der Werkstatt
Im Haftpflichtfall muss die gegnerische Versicherung die Gutachterkosten tragen
Gutachten meist nach 24 Stunden – Sie erhalten es direkt, auf Wunsch senden wir es an Versicherung oder Anwalt
Unabhängig – erfahrene Sachverständige, nicht im Auftrag der Versicherung
Über 480 Bewertungen auf ProvenExpert
Der Terminkalender wird geladen …
Kalender in neuem Fenster öffnenFragen zum Versicherungsgutachter
Ihre Frage ist nicht dabei? Rufen Sie uns an – wir helfen Ihnen weiter.
Muss ich den Gutachter der gegnerischen Versicherung akzeptieren?
Nein. Bei einem unverschuldeten Unfall haben Sie die freie Gutachterwahl. Nur beim Kaskoschaden kann Ihre eigene Versicherung einen Gutachter bestimmen.
Was kostet mich ein eigener Gutachter?
Über der Bagatellgrenze von rund 750 Euro trägt bei einem unverschuldeten Unfall die gegnerische Versicherung die Kosten. Mit einer Zahlungsanweisung zahlt sie direkt an uns.
Kann ich nachträglich noch einen eigenen Gutachter beauftragen?
Grundsätzlich ja, solange das Fahrzeug noch nicht repariert ist. Am besten beauftragen Sie ihn aber sofort.
Gilt die freie Wahl auch bei Teilschuld?
Ja. Die Kosten werden dann nach der Haftungsquote geteilt.
Was ist, wenn ich dem Versicherungsgutachter schon zugestimmt habe?
Sie können trotzdem einen eigenen Sachverständigen beauftragen, solange der Schaden noch begutachtet werden kann. Lassen Sie sich dazu beraten.
Ihr Gutachter. Ihre Wahl.
Rufen Sie an oder schicken Sie Fotos per WhatsApp. Bei einem unverschuldeten Unfall zahlt die gegnerische Versicherung das Gutachten.