24/7 Unfallhilfe 0157 30 25 39 54
Über 100 geprüfte Sachverständige deutschlandweit · info@ihre-kfz-gutachter.com


Startseite › Ratgeber › Quotenvorrecht
Quotenvorrecht: Bei Teilschuld mehr bekommen.
Sie haben einen Unfall mitverschuldet und eine Vollkasko? Dann bekommen Sie über das Quotenvorrecht viele Schadenpositionen trotzdem vollständig ersetzt. So funktioniert es – mit Rechenbeispiel.
Lieber schreiben? Fotos per WhatsApp senden
Quotenvorrecht · Vollkasko · Teilschuld · Haftungsquote · Selbstbeteiligung · Wertminderung · Gutachterkosten · § 86 VVG ·
50:50
Mitschuld – trotzdem oft voll ersetzt
1.
Abrechnung zuerst über die eigene Vollkasko
§ 86
VVG – die gesetzliche Grundlage
3 Jahre
Zeit für Ihre Ansprüche ab Ende des Unfalljahres
Was ist das Quotenvorrecht?
Das Quotenvorrecht kommt ins Spiel, wenn Sie einen Unfall mitverschuldet haben und eine Vollkaskoversicherung besitzen. Statt nur die Haftungsquote von der gegnerischen Versicherung zu verlangen, rechnen Sie zuerst über Ihre eigene Vollkasko ab.
Zahlt Ihre Kasko, gehen Ihre Ansprüche gegen den Gegner auf sie über – aber nicht zu Ihrem Nachteil (§ 86 Abs. 1 VVG). Den Teil, den die Kasko nicht zahlt, etwa Selbstbeteiligung, Wertminderung oder Gutachterkosten, holen Sie sich deshalb zuerst beim Gegner – bis zur Höhe seiner Quote. Erst danach darf sich Ihre Kasko bedienen.

Heckschaden mit zerstörter Rückleuchte: Bei geteilter Schuld lohnt sich der Blick auf das Quotenvorrecht.
Die Positionen
Was bevorrechtigt ist – und was nicht
Bevorrechtigt sind die Positionen, die zum Fahrzeugschaden gehören und die die Vollkasko grundsätzlich abdeckt:
01
Reparatur oder Wiederbeschaffung
Der eigentliche Fahrzeugschaden – zuerst über die Kasko, den Rest über den Gegner.
02
Selbstbeteiligung
Ihre Selbstbeteiligung bekommen Sie über das Quotenvorrecht oft vollständig zurück.
03
Wertminderung
Zahlt die Kasko nicht, ist aber bevorrechtigt – bis zur Quote des Gegners voll ersetzbar.
04
Gutachter- und Abschleppkosten
Ebenfalls bevorrechtigt und damit häufig vollständig ersetzt.
05
Nur nach Quote
Nutzungsausfall, Mietwagen und die Kostenpauschale gibt es nur anteilig nach der Haftungsquote.
06
Rückstufung
Der Schaden durch die Höherstufung in der Kasko ist nicht bevorrechtigt, kann aber anteilig verlangt werden.
100 %
Rechenbeispiel
Voll ersetzt – trotz 50 Prozent Mitschuld.
Reparatur 10.000 Euro, Wertminderung 1.000 Euro, Gutachten 800 Euro. Bei 50 Prozent Mitschuld zahlt die gegnerische Versicherung ohne Kasko nur die Hälfte: 5.900 Euro.
Mit Vollkasko (500 Euro Selbstbeteiligung) zahlt Ihre Kasko 9.500 Euro. Selbstbeteiligung, Wertminderung und Gutachten – zusammen 2.300 Euro – zahlt der Gegner voll, weil sie unter seinem Anteil von 5.900 Euro liegen. Sie bekommen alle 11.800 Euro.
Wann sich das Quotenvorrecht besonders lohnt
Das Quotenvorrecht bringt am meisten, wenn die Mitschuld hoch ist und Wertminderung oder Gutachterkosten einen großen Teil des Schadens ausmachen. Dann deckt die gegnerische Quote diese Positionen oft vollständig ab – obwohl Sie ohne Kasko nur einen Bruchteil bekommen hätten.
Weniger lohnend ist es bei kleinen Schäden, hoher Selbstbeteiligung oder teurer Rückstufung. Wichtig ist eine saubere Datengrundlage: Ein unabhängiges Gutachten mit Reparaturkosten und Wertminderung zeigt, welche Beträge bevorrechtigt sind.
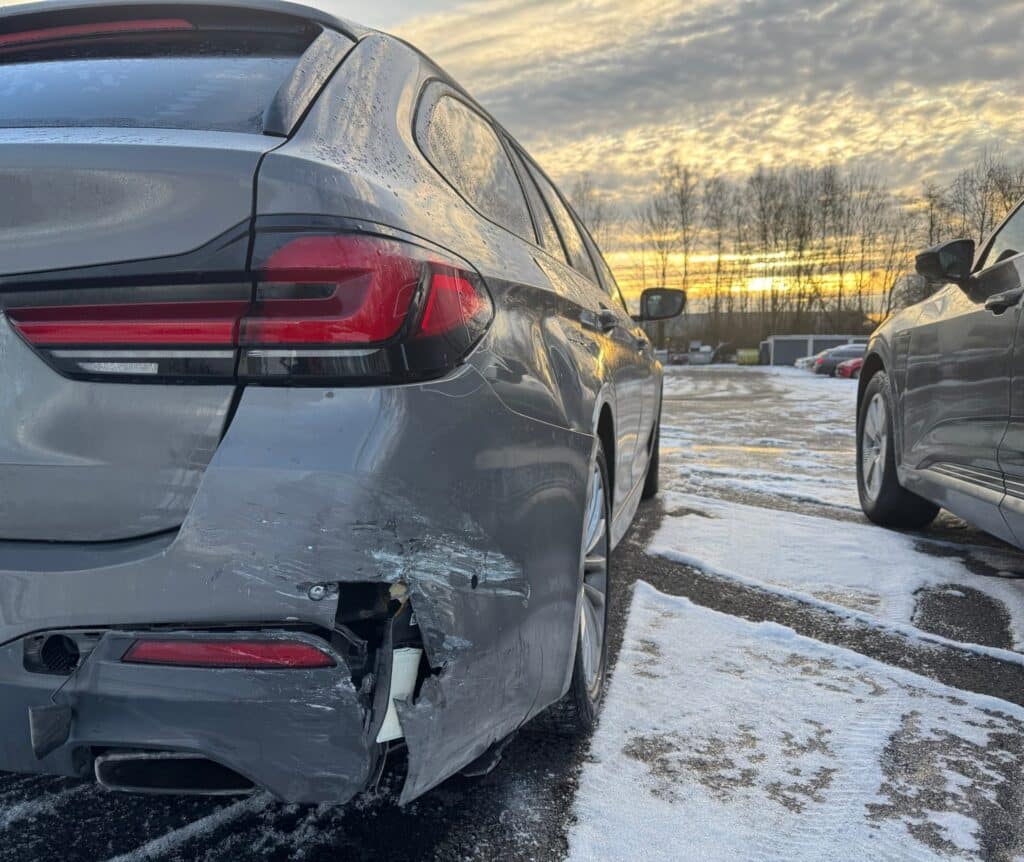
Aufgerissener Heckstoßfänger: Das Gutachten beziffert Reparatur und Wertminderung als Basis für das Quotenvorrecht.
Vorteile der Vollkasko
Warum sich eine Vollkasko bei Teilschuld lohnt
Eine Teilkasko hilft hier nicht – sie zahlt keine selbst verursachten Unfallschäden. Mit Vollkasko haben Sie drei Vorteile:
Schnelle Reparatur
Ihre Kasko zahlt unabhängig vom Streit über die Haftungsquote – Sie müssen nicht warten.
Mehr Geld
Über das Quotenvorrecht bekommen Sie viele Positionen trotz Mitschuld vollständig ersetzt.
Rechnen lohnt sich
Die Rückstufung kann teurer sein als der Vorteil. Lassen Sie das vor der Kasko-Meldung prüfen.
So nutzen Sie das Quotenvorrecht
Das Quotenvorrecht wird nicht automatisch angewendet. Gehen Sie so vor:
Die Berechnung ist anspruchsvoll. Ein Fachanwalt für Verkehrsrecht rechnet aus, ob sich die Kasko-Meldung trotz Rückstufung lohnt, und macht die Ansprüche geltend.
01
Gutachten erstellen lassen – mit Reparaturkosten und Wertminderung.
02
Haftungsquote klären: Wie viel Mitschuld wird Ihnen zugerechnet?
03
Kasko-Bedingungen prüfen: Selbstbeteiligung und mögliche Rückstufung.
04
Erst über die Vollkasko abrechnen, dann den Rest beim Gegner geltend machen.
05
Anwalt einschalten, der das Quotenvorrecht korrekt berechnet.
So läuft Ihr Unfallgutachten ab – in vier Schritten
Schritt 1
Melden
Anrufen, online buchen oder ein paar Fotos per WhatsApp schicken – wir melden uns schnell zurück.
Schritt 2
Besichtigen
Ein unabhängiger Sachverständiger kommt dorthin, wo Ihr Auto steht: nach Hause, zur Arbeit oder in die Werkstatt.
Schritt 3
Gutachten
Das Gutachten mit Reparaturkosten, Wertminderung und Nutzungsausfall liegt meist nach 24 Stunden vor.
Schritt 4
Regulieren
Auf Wunsch senden wir das Gutachten direkt an die Versicherung oder Ihren Anwalt.
Termin für Ihr Unfallgutachten buchen
Wählen Sie Tag und Uhrzeit und nennen Sie uns, wo Ihr Fahrzeug steht. Die Bestätigung kommt per E-Mail.
Begutachtung vor Ort – bei Ihnen zu Hause, bei der Arbeit oder in der Werkstatt
Im Haftpflichtfall muss die gegnerische Versicherung die Gutachterkosten tragen
Gutachten meist nach 24 Stunden – Sie erhalten es direkt, auf Wunsch senden wir es an Versicherung oder Anwalt
Unabhängig – erfahrene Sachverständige, nicht im Auftrag der Versicherung
Über 480 Bewertungen auf ProvenExpert
Der Terminkalender wird geladen …
Kalender in neuem Fenster öffnenFragen zum Quotenvorrecht
Ihre Frage ist nicht dabei? Rufen Sie uns an – wir helfen Ihnen weiter.
Was ist das Quotenvorrecht?
Ein Vorteil für Geschädigte mit Vollkasko bei Teilschuld: Bestimmte Schadenpositionen bekommen Sie trotz Mitschuld bis zur Quote des Gegners vollständig ersetzt. Grundlage ist § 86 Abs. 1 VVG.
Brauche ich dafür eine Vollkasko?
Ja. Eine Teilkasko deckt keine selbst verursachten Unfallschäden und hilft beim Quotenvorrecht nicht.
Welche Positionen sind bevorrechtigt?
Vor allem Reparatur- bzw. Wiederbeschaffungskosten, Selbstbeteiligung, Wertminderung, Gutachter- und Abschleppkosten.
Was ist nicht bevorrechtigt?
Nutzungsausfall, Mietwagen, Kostenpauschale und der Rückstufungsschaden – diese gibt es nur nach der Haftungsquote.
Lohnt sich die Kasko-Meldung immer?
Nicht immer. Die Rückstufung kann teurer sein als der Vorteil. Lassen Sie das vorher berechnen.
Teilschuld? Wir dokumentieren den ganzen Schaden.
Ein unabhängiges Gutachten ist die Grundlage, um das Quotenvorrecht voll zu nutzen. Rufen Sie an oder schicken Sie Fotos per WhatsApp.