24/7 Unfallhilfe 0157 30 25 39 54
Über 100 geprüfte Sachverständige deutschlandweit · info@ihre-kfz-gutachter.com


Startseite › Ratgeber › Kostenvoranschlag der Werkstatt
Kostenvoranschlag nach Unfall: Diese Risiken kennen die wenigsten.
Die gegnerische Versicherung schlägt vor, „einfach einen Kostenvoranschlag“ einzureichen? Das klingt schnell und unkompliziert. Für Sie als Geschädigten kann es aber teuer werden – weil wichtige Positionen fehlen und der Schaden nicht beweissicher dokumentiert ist.
Lieber schreiben? Fotos per WhatsApp senden
Kostenvoranschlag · Schadengutachten · Bagatellgrenze · Wertminderung · Nutzungsausfall · Verdeckte Schäden · Vorschäden · Elektroauto ·
Kostenvoranschlag oder Gutachten – der Unterschied
Ein Kostenvoranschlag ist die Vorkalkulation einer Werkstatt: Er listet Ersatzteile, Arbeitszeit und Material für die Reparatur auf. Im Kern ist er ein Angebot, den Schaden zu einem bestimmten Preis zu reparieren.
Ein Schadengutachten eines unabhängigen Kfz-Sachverständigen geht weiter: Es ermittelt neben den Reparaturkosten auch Wertminderung, Nutzungsausfall, Reparaturdauer und – bei schweren Schäden – Wiederbeschaffungs- und Restwert. Dazu kommen Fotos, Messwerte und die Abgrenzung von Vorschäden.
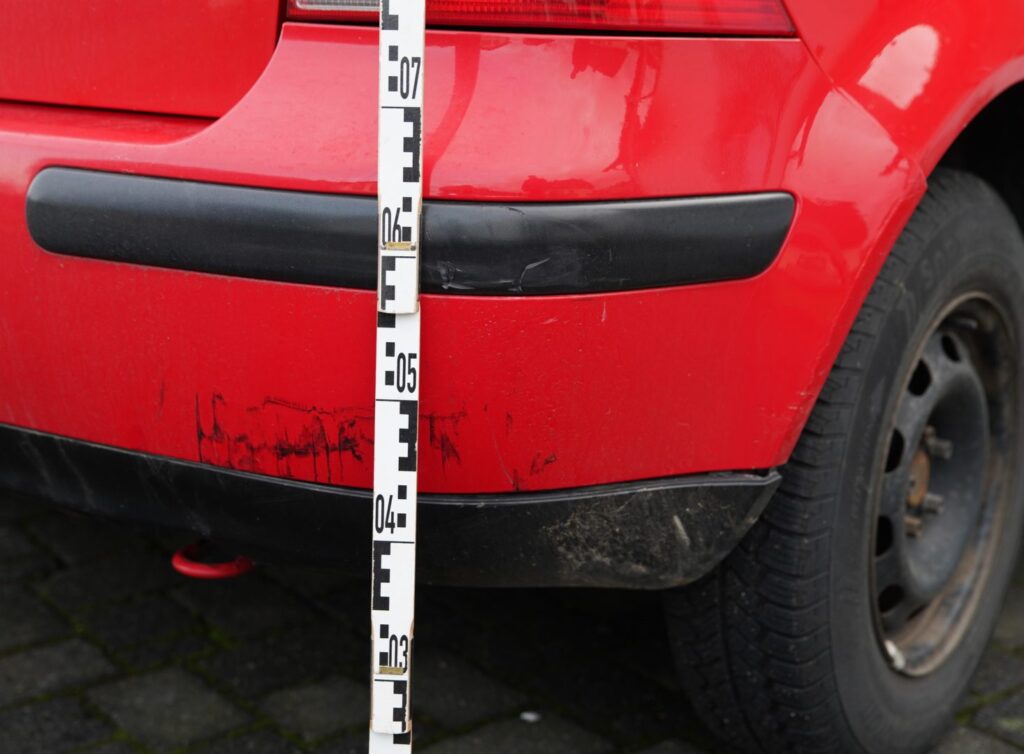
Kratzer am Heckstoßfänger: Was dahinter liegt – Halter, Pralldämpfer, Sensoren –, sieht man erst bei genauer Prüfung.
Die Risiken
Was ein Kostenvoranschlag nicht leistet
Ein Kostenvoranschlag beziffert nur die Reparatur. Alles andere, was Ihnen nach einem unverschuldeten Unfall zusteht, bleibt offen:
01
Keine Wertminderung
Auch nach fachgerechter Reparatur ist ein Unfallwagen weniger wert. Die Wertminderung ermittelt nur der Sachverständige.
02
Kein Nutzungsausfall
Die Entschädigung für die Tage ohne Auto – je nach Fahrzeugklasse 23 bis 175 Euro pro Tag – steht in keinem Kostenvoranschlag.
03
Kein Totalschaden-Check
Ohne Wiederbeschaffungs- und Restwert bleibt offen, ob sich die Reparatur überhaupt lohnt.
04
Keine Beweissicherung
Ohne Fotos und Messungen fehlt Ihnen im Streit der Nachweis, wie das Fahrzeug nach dem Unfall aussah.
05
Vorschäden offen
Versicherungen nutzen alte, nicht abgegrenzte Schäden gern, um zu kürzen.
06
Verdeckte Schäden
Schäden hinter Verkleidungen oder in der Elektronik fallen bei einer schnellen Kalkulation leicht unter den Tisch.
3.500 €
Reparaturkosten im Beispiel – im Kostenvoranschlag und im Gutachten gleich
+ 800 €
Wertminderung – nur im Gutachten
+ 215 €
Nutzungsausfall für 5 Tage à 43 € – nur im Gutachten
> 1.000 €
fehlen Ihnen mit dem Kostenvoranschlag
~750 €
Faustregel
Ab wann zahlt die Versicherung das Gutachten?
Bei sehr kleinen Schäden muss die gegnerische Versicherung kein Gutachten bezahlen. Die Gerichte ziehen die sogenannte Bagatellgrenze meist bei rund 700 bis 750 Euro Reparaturkosten; der Bundesgerichtshof hat einen Schaden von gut 715 Euro nicht mehr als Bagatelle angesehen.
Nur bei echten Kleinstschäden ohne Lack- oder Technikschaden kann ein Kostenvoranschlag genügen – deshalb lassen Sie den Schaden erst prüfen. Entscheidend ist, wie der Schaden aus Ihrer Sicht bei der Beauftragung aussah – nicht, was am Ende herauskommt.
Typische Situationen
Wann Sie besonders aufpassen sollten
In diesen Fällen ist ein Kostenvoranschlag fast immer die schlechtere Wahl:
Elektro- und Hybridautos
Nach einem Unfall muss die Hochvoltbatterie geprüft werden. Mehr dazu im Ratgeber Elektroauto-Unfallschaden.
Moderne Assistenzsysteme
Kameras, Radar und Sensoren in Stoßfängern und Scheiben müssen oft neu kalibriert werden – das kostet schnell mehrere hundert Euro.
Junge oder hochwertige Autos
Hier ist die Wertminderung besonders hoch. Ohne Gutachten verschenken Sie sie.
Wenn die Versicherung Sie zum Kostenvoranschlag drängt
Viele Versicherungen melden sich kurz nach dem Unfall und empfehlen einen Kostenvoranschlag oder ihre Partnerwerkstatt. Das spart der Versicherung Geld – Ihnen meist nicht. Bei einem unverschuldeten Unfall über der Bagatellgrenze dürfen Sie einen unabhängigen Sachverständigen Ihrer Wahl beauftragen.
Lassen Sie Ihr Auto reparieren, trägt nach der Rechtsprechung des Bundesgerichtshofs grundsätzlich der Unfallverursacher das Risiko, dass die Werkstatt zu teuer oder unwirtschaftlich arbeitet (Werkstattrisiko). Umso wichtiger ist, dass der Schaden von Anfang an vollständig erfasst ist.
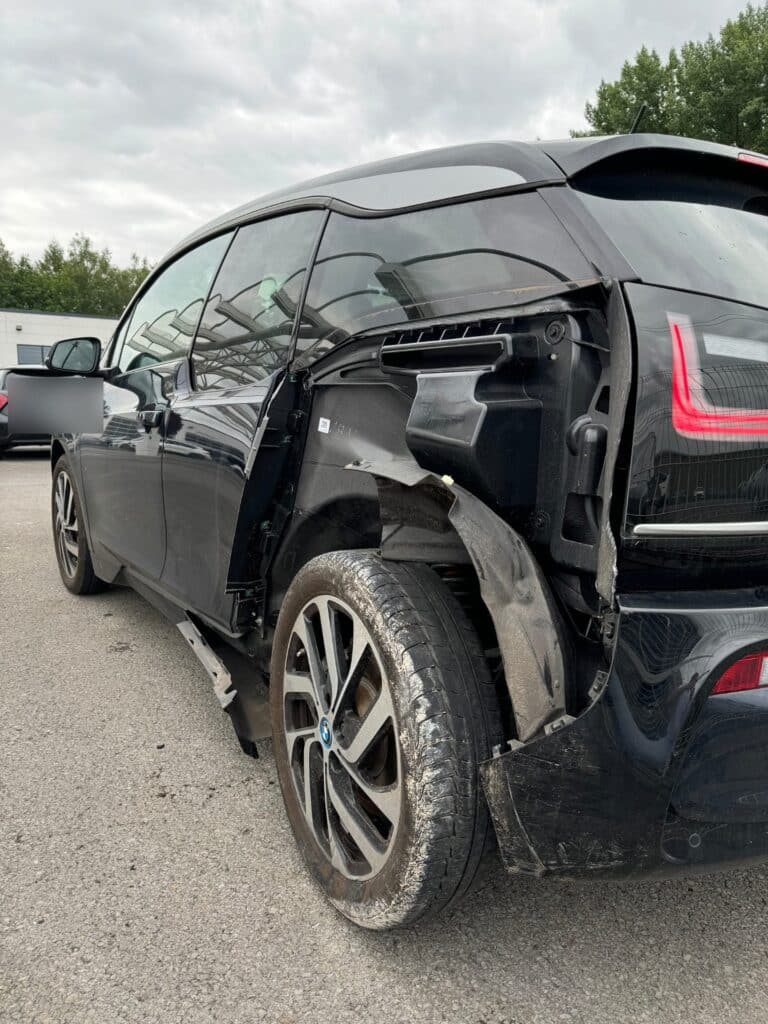
Abgerissene Verkleidung an einem Elektroauto: Hier gehört die Prüfung der Hochvolttechnik dazu.
Checkliste: Kostenvoranschlag oder Gutachten?
So treffen Sie die richtige Entscheidung:
Unsicher, ob sich ein Gutachten lohnt? Schicken Sie uns ein paar Fotos – wir sagen Ihnen vorab ehrlich, ob ein Kostenvoranschlag reicht.
01
Schaden prüfen lassen, bevor Sie etwas unterschreiben.
02
Über der Bagatellgrenze einen unabhängigen Sachverständigen beauftragen.
03
Wertminderung und Nutzungsausfall nicht vergessen.
04
Vorschäden dokumentieren lassen.
05
Bei E-Autos auf die Prüfung der Hochvoltbatterie bestehen.
So läuft Ihr Unfallgutachten ab – in vier Schritten
Schritt 1
Melden
Anrufen, online buchen oder ein paar Fotos per WhatsApp schicken – wir melden uns schnell zurück.
Schritt 2
Besichtigen
Ein unabhängiger Sachverständiger kommt dorthin, wo Ihr Auto steht: nach Hause, zur Arbeit oder in die Werkstatt.
Schritt 3
Gutachten
Das Gutachten mit Reparaturkosten, Wertminderung und Nutzungsausfall liegt meist nach 24 Stunden vor.
Schritt 4
Regulieren
Auf Wunsch senden wir das Gutachten direkt an die Versicherung oder Ihren Anwalt.
Termin für Ihr Unfallgutachten buchen
Wählen Sie Tag und Uhrzeit und nennen Sie uns, wo Ihr Fahrzeug steht. Die Bestätigung kommt per E-Mail.
Begutachtung vor Ort – bei Ihnen zu Hause, bei der Arbeit oder in der Werkstatt
Im Haftpflichtfall muss die gegnerische Versicherung die Gutachterkosten tragen
Gutachten meist nach 24 Stunden – Sie erhalten es direkt, auf Wunsch senden wir es an Versicherung oder Anwalt
Unabhängig – erfahrene Sachverständige, nicht im Auftrag der Versicherung
Über 480 Bewertungen auf ProvenExpert
Der Terminkalender wird geladen …
Kalender in neuem Fenster öffnenFragen zum Kostenvoranschlag
Ihre Frage ist nicht dabei? Rufen Sie uns an – wir helfen Ihnen weiter.
Muss ich einen Kostenvoranschlag akzeptieren, wenn die Versicherung das verlangt?
Nein. Bei einem unverschuldeten Unfall über der Bagatellgrenze dürfen Sie einen unabhängigen Sachverständigen beauftragen – die gegnerische Versicherung muss ihn bezahlen.
Was kostet ein Kostenvoranschlag?
Das legt die Werkstatt fest. Manche Werkstätten berechnen eine Gebühr und verrechnen sie, wenn Sie dort reparieren lassen.
Kann ich nach einem Kostenvoranschlag noch ein Gutachten beauftragen?
Ja, solange das Fahrzeug noch nicht repariert ist. Am besten entscheiden Sie das direkt nach dem Unfall.
Ab welcher Schadenhöhe lohnt sich ein Gutachten?
Als Faustregel ab rund 750 Euro Reparaturkosten. Nur bei echten Kleinstschäden ohne Lack- oder Technikschaden kann ein Kostenvoranschlag genügen – deshalb lassen Sie den Schaden erst prüfen.
Reicht es, den Kostenvoranschlag an die Versicherung zu schicken?
Meist nicht. Im Kostenvoranschlag fehlen Wertminderung und Nutzungsausfall – die ermittelt nur der Sachverständige im Gutachten. Nur bei echten Kleinstschäden ohne Lack- oder Technikschaden kann ein Kostenvoranschlag genügen – deshalb lassen Sie den Schaden erst prüfen.
Erst prüfen, dann entscheiden.
Rufen Sie an oder schicken Sie Fotos per WhatsApp. Bei einem unverschuldeten Unfall zahlt die gegnerische Versicherung das Gutachten.